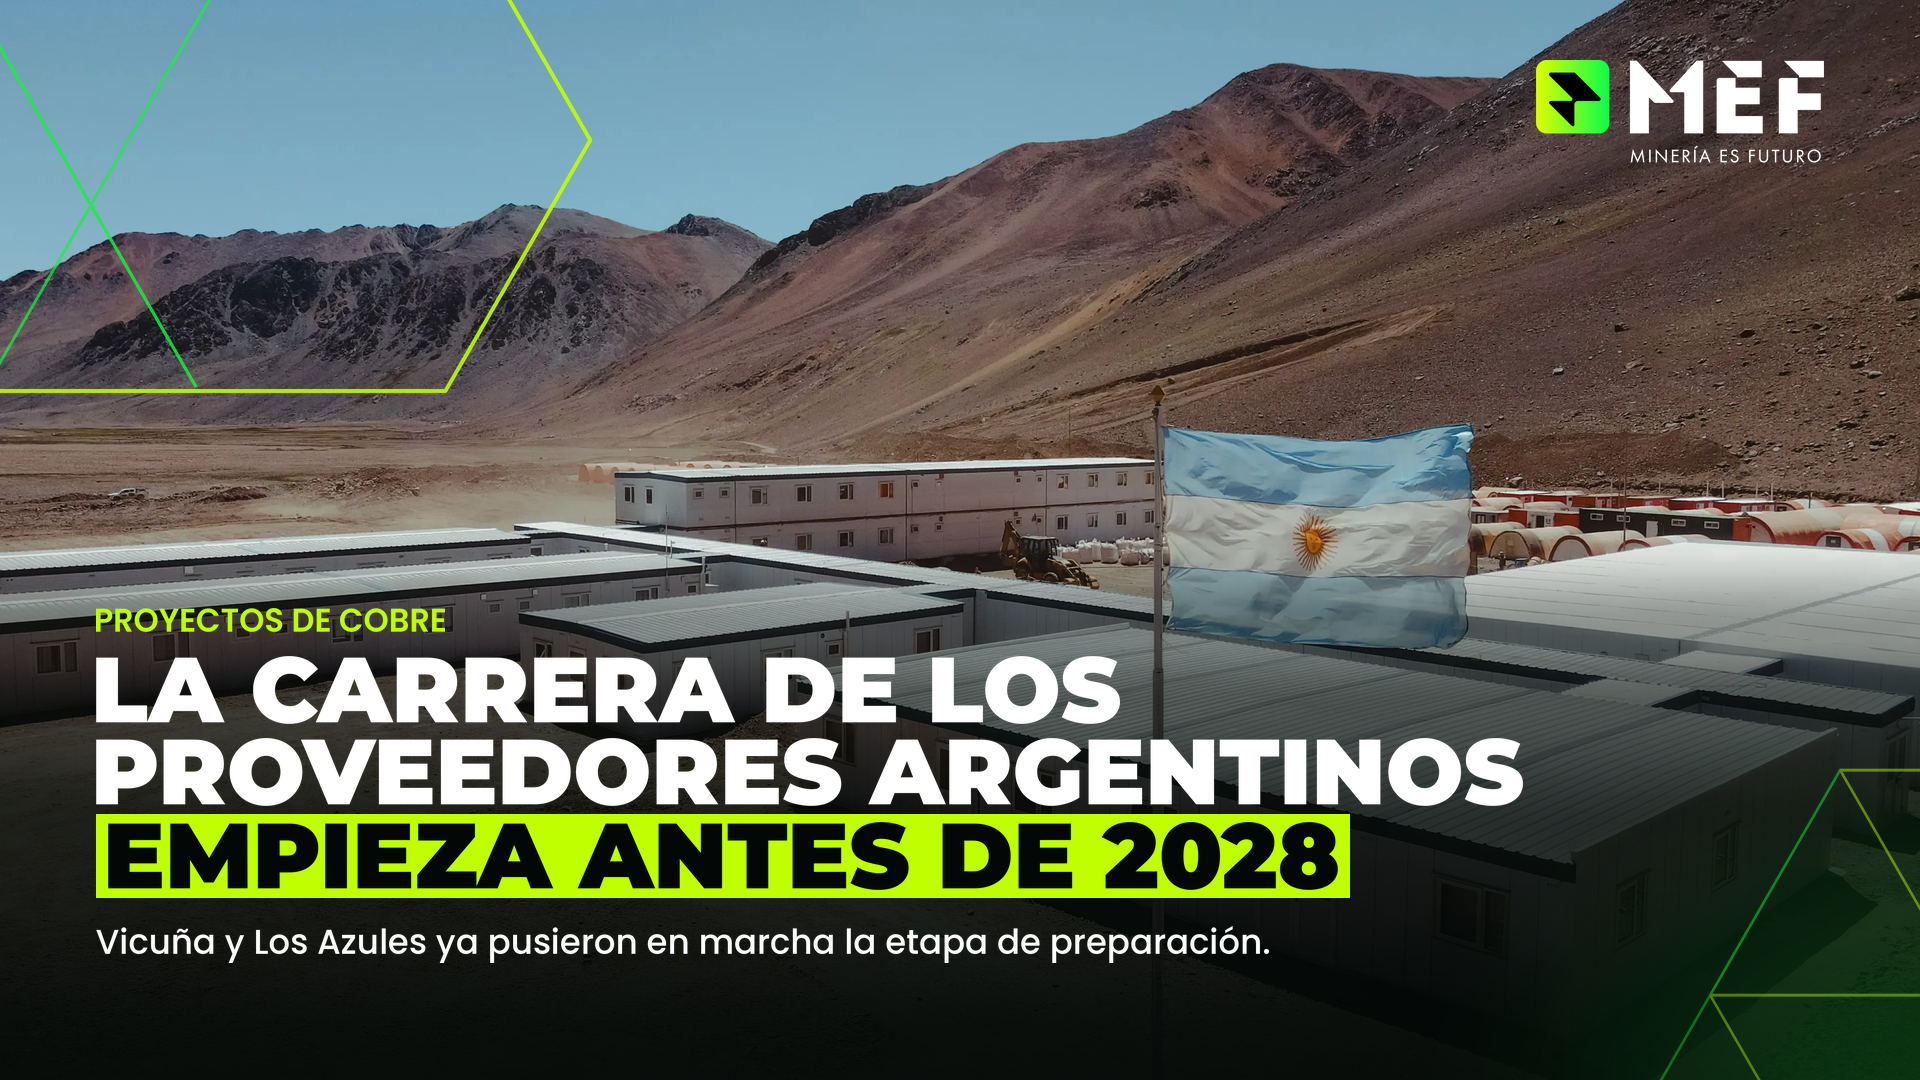
Las exportaciones mineras podrían multiplicarse por 3,5 hacia 2035. Mucho antes habrá que construir las minas. Los cronogramas públicos de Vicuña y Los Azules anticipan una etapa de obras que concentrará la demanda de técnicos, equipos, financiamiento, logística y energía. La capacidad de los proveedores argentinos para atender varios proyectos en simultáneo definirá cuánto trabajo queda en el país.
Crecer cerca del 15% por año
Las exportaciones mineras argentinas alcanzaron USD 6.074 millones en 2025. Durante el primer semestre de 2026 sumaron USD 4.742 millones, un 74,4% más que en el mismo período del año anterior.
Abeceb proyecta un cierre de USD 10.000 millones para 2026, USD 18.500 millones en 2030 y USD 35.000 millones en 2035. Cumplir la última meta exige sostener durante nueve años un crecimiento promedio cercano al 15% anual, según un cálculo de MEF sobre esas estimaciones.
El cobre explicaría buena parte de ese salto. Argentina no produce el mineral desde el cierre de Bajo de la Alumbrera, en 2018. El regreso requerirá minas, caminos, energía, campamentos, plantas de procesamiento y cientos de contratos industriales.
Dos calendarios ya están corriendo
BHP informó en agosto que Vicuña, la sociedad que comparte con Lundin Mining, podría alcanzar una decisión final de inversión hacia fines de 2026. La empresa proyecta un desarrollo por etapas y sostiene que el distrito podría ubicarse, una vez plenamente operativo, entre los cinco mayores productores mundiales de cobre y oro.
Los Azules también avanza con un calendario concreto. McEwen espera completar durante el último trimestre de 2026 los trabajos necesarios para tomar la decisión final de inversión. Su objetivo es comenzar la construcción a principios de 2027 y producir cobre en 2030, sujeto al financiamiento y las aprobaciones pendientes.
Estos plazos pueden cambiar. Aun así, muestran que la contratación de proveedores y el armado de capacidad industrial empezarán antes de la ventana crítica prevista entre 2028 y 2032.
Si varios proyectos avanzan juntos, buscarán perfiles técnicos, maquinaria, transporte, servicios de ingeniería y suministro eléctrico en un mercado todavía pequeño. Las demoras o faltantes también pueden elevar costos y correr cronogramas.
Qué falta medir
Los anuncios de inversión sirven para dimensionar el mercado, pero no muestran cuántos contratos puede atender la industria argentina. Tampoco permiten saber qué empresas están precalificadas o cuáles necesitan ampliar su capacidad.
Para esto, proponemos 5 variables posibles:
- Escala: cuántos proyectos puede abastecer una empresa sin incumplir otros contratos.
- Estándares: qué firmas cumplen los requisitos técnicos, ambientales y de seguridad de las operadoras.
- Financiamiento: cuánto capital necesitan para comprar equipos, presentar garantías y sostener plazos de cobro.
- Talento: cuántos técnicos, ingenieros y operadores especializados están disponibles.
- Infraestructura: qué rutas, líneas eléctricas y corredores logísticos estarán listos para recibir las obras.
Hoy falta una medición transversal que reúna esos datos. Sin esa base, la discusión sobre participación local queda atada a porcentajes generales y declaraciones de intención.
Chile compra mucho, pero exporta pocos servicios mineros
La minería chilena compró bienes y servicios a proveedores por USD 15.900 millones en 2023. El tamaño del mercado interno contrasta con su desempeño fuera del país.
Durante 2024, Chile exportó USD 977 millones en bienes y servicios mineros, frente a USD 50.900 millones generados por el cobre. Las exportaciones de sus proveedores representaron apenas el 1,9% de las ventas externas del metal, según un cálculo de MEF sobre los datos publicados.
Las cifras corresponden a flujos distintos y no sirven para calcular contenido local. Sí muestran que un gran volumen de compras internas puede convivir con una baja proyección internacional de los proveedores.
Argentina tiene una base industrial más diversa que otros países mineros de la región. Para aprovecharla necesita que las empresas locales ganen experiencia en las próximas construcciones y luego puedan vender esa capacidad fuera del país.
Lo que el RIGI no resuelve
El RIGI ofrece estabilidad fiscal, aduanera y jurídica para inversiones de largo plazo. Esa previsibilidad ayuda a que los proyectos avancen, pero no aumenta la capacidad de una metalúrgica ni forma técnicos especializados.
Las empresas proveedoras necesitan conocer con anticipación los requisitos de contratación, los paquetes de obra y las fechas de precalificación. También requieren financiamiento antes de recibir una orden de compra. Si esa preparación comienza cuando las licitaciones ya están abiertas, los contratistas internacionales parten con ventaja.
La infraestructura corre con el mismo reloj. Una obra minera puede modificar su cronograma; construir una línea de alta tensión o mejorar una ruta cordillerana lleva años.
Qué habrá que seguir durante los próximos dos años
La preparación de la cadena local se verá en datos concretos:
- calendarios públicos de contratación;
- cantidad de proveedores precalificados;
- programas de formación técnica;
- acceso a garantías y capital de trabajo;
- avance físico y financiero de rutas y obras eléctricas.
El resultado podrá medirse antes de que las minas produzcan: cuántas empresas argentinas ganan contratos, cuánto deben importar para cumplirlos y cuántos proyectos pueden atender al mismo tiempo.