[INSERT_ELEMENTOR id="1244"]

Minería es Futuro

Minería, Minería en Argentina, San Juan

Mesa de Cobre en Expo San Juan Minera 2024: qué dijeron los gobernadores que firmaron el acuerdo

Actualidad Los Azules: McEwen Copper anuncia una financiación de US$70 millones La minera McEwen Copper recibirá una inyección de u$s70 millones para continuar con el desarrollo del proyecto de cobre Los Azules en San Juan, que lleva invertidos en el país unos u$s230 millones desde 2021. Esta inyección llega luego que McEwen Mining anunció una financiación de colocación privada sin intermediarios de hasta 2.333.333 acciones ordinarias de su filial de propiedad absoluta de McEwen Copper, mediante una suscripción a u$s30 por acción ordinaria, para ganancias brutas de hasta u$s70 millones. McEwen Copper tiene actualmente 30.937.615 acciones ordinarias en circulación, entre básicas y diluidas. McEwen Mining -empresa matriz de McEwen Copper– y Rob McEwen, CEO de la compañía y reconocido empresario minero, comprarán el 27% de las acciones ofrecidas. Mientras que McEwen Mining comprará como empresa acciones por US$14 millones, Rob McEwen hará lo suyo invirtiendo unos US$5 millones extra. Sin embargo, en un comunicado la firma confirmó que estas inversiones estarán ajustadas a ciertos derechos de los accionistas actuales de McEwen Copper. Esta inversión que recibirá Los Azules se utilizará para avanzar en el trabajo en un estudio de factibilidad financiable para el proyecto de cobre Los Azules, cuya publicación está programada para fines del primer trimestre del 2025. Michael “Mike” Meding, vicepresidente de McEwen Copper y gerente general del proyecto Los Azules, aseguró a Energy Report, de Ámbito, que este anuncio de inversión de u$s70 millones es una gran noticia para San Juan y toda la comunidad de Calingasta por varios factores. “En primer lugar, demuestra la confianza que tienen nuestros accionistas para seguir invirtiendo en la provincia. Además de la consideración San Juan tiene la capacidad y las herramientas necesarias para desarrollar la actividad minera”, dijo Meding. En segunda instancia, pero no menos importante, “Mike” destacó el potencial que tiene el proyecto para una inversión a largo plazo. “De esta manera continuaremos con los trabajos de ingeniería que nos permitirán factibilizar el proyecto hacia fines de primer trimestre 2025, luego de una campaña histórica como la que terminamos este año y con el objetivo empujar Los Azules hacia una mina en producción hacía el 2029, que es nuestro objetivo principal”, detalló el ejecutivo. Potencial de Los Azules El proyecto Los Azules se destaca por su potencial de convertirse en uno de los mayores productores de cobre a nivel mundial. Situado en la cordillera de los Andes, a una altitud de entre 3.500 y 4.000 metros, Los Azules posee recursos significativos de cobre de alta ley. Según los últimos estudios, se estima que el yacimiento contiene más de 10 millones de toneladas de cobre. La fase de desarrollo actual incluye la realización de estudios de pre-factibilidad, la construcción de caminos de acceso y la instalación de campamentos para el personal. Además, se están llevando a cabo estudios ambientales y sociales para asegurar que el proyecto se desarrolle de manera sostenible y en armonía con las comunidades locales. Ver esta publicación en Instagram Una publicación compartida por Minería Es Futuro (@mineriaesfuturo)

Minería, Minería en Argentina, San Juan

Expo San Juan Minera 2024: cómo arrancó, de qué se habló y quiénes estuvieron

Actualidad Expo San Juan Minera 2024: cómo arrancó, de qué se habló y quiénes estuvieron Por Martín Hazan, desde San Juan La Expo San Juan Minera 2024 arrancó con fuerza este martes, destacándose como un evento clave para el sector. La ceremonia de apertura contó con la presencia del gobernador Marcelo Orrego y el secretario de Minería de la Nación, Luis Lucero. Los discursos se centraron en el Régimen de Incentivo a las Grandes Inversiones (RIGI), el litio y el cobre como pilares estratégicos para la transición energética. Otros destacados participantes fueron Ricardo Martínez, presidente de la Expo San Juan Minera 2024; Romina Sassarini, presidenta del Consejo Federal de Minería; Franco Mignacco, vicepresidente de CAEM y presidente del Departamento Minero de la Unión Industrial Argentina; Héctor Laplace, secretario general de la Asociación Obrera Minera Argentina (AOMA); Marcelo Mena, secretario general de ASIJEMIN; María Eugenia Sampalione, presidenta de Women in Mining Argentina; y Sergio Miodowsky, intendente del Departamento de Rivadavia de la provincia de San Juan. En el acto, Lucero aseveró que “con la Ley 24.196 de inversiones mineras se lograron exportar 5.000 millones de dólares. Con el RIGI podemos reproducir esto o mejorarlo. Este régimen mejora la reglamentación de derechos y las obligaciones del inversor. El RIGI es una expresión de lo que el mundo inversor está acostumbrado a ver en países en donde se acumuló el capital que nos falta”. A su vez, el funcionario indicó que “las sumas para acceder a los incentivos son de una magnitud que excede los valores usuales de inversión en nuestra economía”. Resaltó, además: “El verdadero tema de discusión es si los argentinos vamos a darle la espalda a una oportunidad en la que el mundo y nuestra bendita geografía nos están ofreciendo. O si por el contrario vamos a remover el estéril que cubre nuestro enormes yacimientos para generar trabajos, sueldos, valor, riqueza, incluyendo un mercado de capitales que nos permita a los argentinos invertir en nosotros mismos, nuestro talento y nuestra capacidad”. Por su parte el gobernador sanjuanino sostuvo que “el mundo entero sufre el impacto del cambio climático y la minería puede aportar soluciones. La transición y la electromovilidad son el camino que debe recorrer el mundo, por eso crece la demanda de minerales críticos lo que representa una oportunidad de desarrollo para la Argentina con el litio y el cobre”. En ese sentido, destacó que “nuestro país va camino a ser un actor principal como proveedor de minerales críticos en el mundo. De los 10 proyectos de cobre que hay, seis se encuentran en San Juan y podrían hacer que la Argentina se convierta en el tercer o cuarto proveedor de cobre a nivel mundial después de Chile y Perú. En San Juan existe la posibilidad de producir casi 70 millones de toneladas de cobre”. También, indicó que el aprovechar este potencial podría significar que la provincia se ubique dentro de los cinco proveedores del mundo. “Podrían desarrollarse proveedores locales. Tenemos más de 20 proyectos en San Juan. Creemos que es el camino de desarrollo de nuestra provincia. Quiero que tengamos en este mandato un proyecto funcionando para que la Argentina vuelva a producir cobre”, expresó Orrego. En esa misma línea, aseguró: “Mi gobierno quiere brindar seguridad jurídica y ayudar a las pymes a ser competitivas. El gobierno está dando señales con el RIGI de que atiende a los reclamos del sector sobre la seguridad jurídica. La Argentina no gozaba de buena salud. Debemos generar confianza. Hay que cumplir con la ley, pero también tenemos que ser claros. Si a las leyes le agregamos el RIGI tenemos una buena combinación para que esta actividad despegue”. Y concluyó: “Es por todo esto que invito a los actores de esta industria a asumir el compromiso, sin mezquindades ni egoísmo, para que la minería sea una realidad visible e incuestionable para nuestro país. El momento es ahora«. Franco Mignacco, Vicepresidente CAEM y presidente del Departamento Minero de la Unión Industrial Argentina, analizó el rol de la minería en San Juan y sostuvo que que “la minería es una política de Estado en la provincia” “Desde la Cámara Argentina de Empresas Mineras apoyamos el Régimen de Incentivos a las Grandes Inversiones. Y así lo hemos hecho trabajando con cada uno de los gobernadores, no solamente de las provincias mineras sino de las provincias que quieren hacer minería”. Añadió: “El RIGI significa poder reconstruir esa confianza que hemos perdido. Hoy tenemos un pipeline muy bueno, pero no tenemos reglas claras. Somos uno de los países más caros en la carga fiscal total. Este régimen va a traer mucho más desarrollo. Necesitamos dar estas certezas macroeconómicas para que los proyectos se materialicen”. Mignacco siguió: “Tenemos tres proyectos en producción de litio, seis en construcción y 20 en cartera. El RIGI va a incentivar que sigan adelante. En cobre, tenemos los proyectos más importantes del país en San Juan. Los proyectos de oro y plata están en una situación compleja. Es importante seguir incentivando la exploración para extender su vida útil. Creemos que la minería es muy importante. Es el factor de desarrollo”. El ejecutivo se refirió a las iniciativas que hay en el país y afirmó: “Queremos materializar los más de 25.000 millones de dólares que tenemos en cartera de proyectos. Queremos pasar de más de los 100.000 empleos directos e indirectos que tenemos hoy para poder llegar a 200.000 personas en los próximos 10 años”.Mesa del cobre en Expo San Juan Minera 2024Con el liderazgo del gobernador sanjuanino, Marcelo Orrego, los mandatarios de Salta, Catamarca y Mendoza firmarán este miércoles un acuerdo para impulsar en conjunto la industria cuprífera. El sector tiene el potencial de movilizar inversiones por más de US$20.000 millones y generar exportaciones adicionales de US$9.000 millones anuales si se logran activar seis de los ocho megaproyectos en marcha. Se trata de emprendimientos de clase mundial que prevén una fuerte creación de más de 100.000 mil empleos entre directos e indirectos para los próximos años. San Juan posee cinco de los ocho proyectos de cobre en exploración avanzada en el país: Josemaría, Los Azules, Altar, Pachón y Filo del Sol.Acá podés

Economía

Compre local y RIGI: los números de Rio Tinto ante la presión importadora

El debate sobre la participación nacional en los proyectos de gran escala suma un caso testigo. Mientras la industria fabril advierte sobre el avance de las compras externas, una operadora de litio pone cifras sobre la mesa para respaldar su cadena de contrataciones. Los números que importan Rio Tinto canalizó más de USD 1.800 millones hacia proveedores argentinos entre sus yacimientos en el Noroeste Argentino. La cifra, según informó la compañía, agrupa distintos períodos de sus iniciativas. En el ejercicio 2025/2026 de sus operaciones regulares, que incluyen Sal de Vida, Sal de los Ángeles y Olaroz, se emitieron órdenes de compra por USD 696 millones. El 79% de ese volumen correspondió a firmas nacionales. El grueso de la inversión se concentra en los dos proyectos mineros que ingresaron al Régimen de Incentivo para Grandes Inversiones (RIGI). El desarrollo Rincón, ubicado en Salta, emitió órdenes por USD 1.419 millones desde el inicio de la obra. Los proveedores locales captaron USD 941 millones, lo que equivale al 66% del total. De esa porción, USD 428 millones quedaron en empresas salteñas y USD 34 millones en comunidades de su zona de influencia. Los pagos efectivamente realizados hasta junio de 2026 sostienen esa tendencia, con USD 483 millones girados en el país frente a USD 265 millones al exterior. Hoy operan 236 firmas proveedoras en el proyecto, de las cuales 182 son argentinas. En Catamarca, la ampliación Fénix 1B adjudicó USD 310,7 millones a empresas locales durante el cuarto trimestre 2025/2026, lo que representó el 99% de los contratos del período. La provincia anfitriona retuvo casi la mitad de esos fondos, con USD 153,6 millones en compras a firmas catamarqueñas. ¿Dónde queda el piso normativo? La Ley Bases fija una base de contratación nacional del 20% sobre el monto total para las obras adheridas al RIGI. Ese umbral colisiona con las normativas provinciales, que imponen parámetros más altos. Salta exige una participación local que oscila entre el 40% y el 70%, según la magnitud del desarrollo. Catamarca y Jujuy establecen una barrera fija del 70%. Las mineras intentan calibrar sus presupuestos en la tensión de esos dos marcos regulatorios. La operadora proyecta que el 75% de las compras de Rincón será de origen nacional al concluir la etapa constructiva. El 25% restante responde a paquetes tecnológicos que no se fabrican en la región. Rincón, que recibió financiamiento internacional por USD 1.175 millones de organismos como la Corporación Financiera Internacional y el BID Invest, busca producir 60.000 toneladas anuales de carbonato de litio durante cuatro décadas. El peso de la balanza externa El ingreso de bienes importados tracciona las variables económicas y despierta el reclamo fabril. Las iniciativas bajo el RIGI acumularon compras externas por más de USD 550 millones hasta el cierre de septiembre, según un reporte del Instituto Interdisciplinario de Economía Política (IIEP-UBA). Solo en ese mes, ocho proyectos ingresaron bienes por USD 95 millones. Las firmas GEAR, Rincón Mining y VMOS explicaron el 70% de esos fondos con equipos de filtrado, grupos electrógenos e infraestructura de medición. Ese volumen importado representa menos del 1% de los USD 49.766 millones comprometidos en inversiones bajo el esquema. La Unión Industrial Argentina advierte sobre este goteo, pero reconoce que la maquinaria adquirida no cuenta con oferta local en escala o plazos requeridos. La disputa de fondo se centra en las asimetrías operativas. Los fabricantes nacionales afirman que tienen capacidad para competir, pero reclaman resolver la carga tributaria o el acceso al crédito. ¿Cómo destrabar la cadena productiva? El Ministerio de Economía buscará acortar la distancia entre los yacimientos y las pymes a través de rondas de negocios específicas. La cartera apunta a conectar la demanda de tecnología con la oferta nacional, en un escenario donde el programa sumará en breve otros 24 desarrollos por USD 159.480 millones, que hoy esperan la luz verde oficial. El impacto fiscal de la ley cruza también el debate por el presupuesto. La consultora EcoGo estima un gasto tributario de USD 8.493 millones para las 23 obras aprobadas, de los cuales USD 6.231 millones son recursos resignados por Nación. El informe indica que el impacto neto resulta positivo, bajo el supuesto de que al menos uno de cada tres dólares invertidos no se hubiera materializado sin este esquema. Los proyectos generarían en contrapartida USD 17.499 millones en recaudación a valor presente. El primer encuentro gubernamental para vincular a las pymes con estas operadoras será el 29 de octubre en Rosario. Esa mesa definirá qué volumen de compras externas puede absorber el tejido industrial local en el corto plazo

Uncategorized

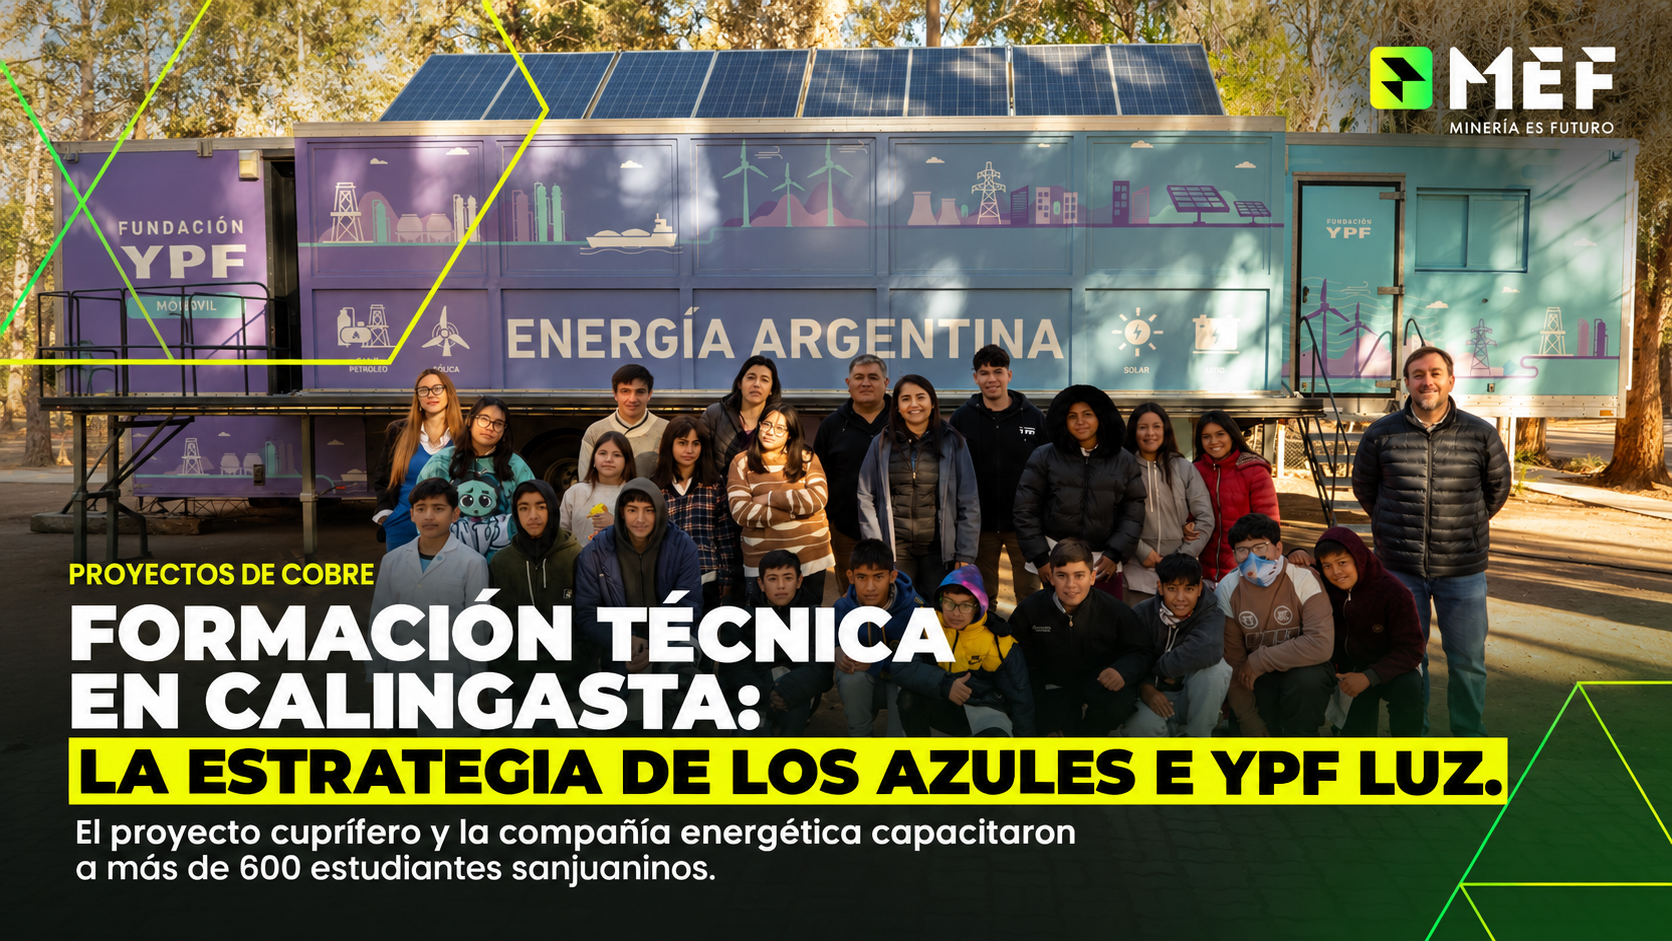
Formación técnica en Calingasta: la estrategia de Los Azules e YPF Luz

Formación técnica en Calingasta: la estrategia de Los Azules e YPF Luz El proyecto cuprífero y la compañía energética capacitaron a más de 600 estudiantes sanjuaninos sobre eficiencia e innovación. La demanda futura de mano de obra calificada obliga a las operadoras a anticipar la preparación técnica en las comunidades locales.   Los números en terreno: durante los días 22 y 23 de septiembre, Fundación YPF, YPF Luz y el proyecto minero Los Azules desplegaron jornadas interactivas en las localidades de Barreal y Villa Calingasta. La convocatoria alcanzó a un total de 608 estudiantes provenientes de cuatro instituciones de la zona. Entre las entidades participantes estuvieron el Colegio Secundario Barreal, el Colegio Secundario Jesús de la Buena Esperanza, la Escuela Técnica General Manuel Savio y el Instituto de Formación Docente San Buenaventura. Del volumen total, 547 personas, entre estudiantes y profesores, pasaron por el Aula Móvil de Energía Argentina. Este dispositivo utiliza herramientas de realidad aumentada para explicar las diferentes matrices de generación del país y su impacto. ¿Hacia dónde apunta el taller?: el núcleo más específico de la actividad fue un encuentro intensivo de tres horas destinado a 61 estudiantes que cursan el último año de escuelas técnicas secundarias. El objetivo, según informaron las compañías, es dotar a los jóvenes de fundamentos vinculados a la eficiencia energética y las distintas fuentes de generación. Mario Hernández, gerente de Sustentabilidad de Los Azules, indicó que buscan que los alumnos asimilen los desafíos tecnológicos que requerirá el desarrollo productivo de la región. Por su parte, el CEO de YPF Luz, Martín Mandarano, afirmó que la iniciativa intenta entregar instrumentos concretos para que los jóvenes puedan explorar la tecnología y proyectar su inserción futura. El peso de los proyectos: la envergadura de los actores involucrados dimensiona la necesidad de afianzar la licencia social local —una variable crítica para la viabilidad a largo plazo—. Los Azules, propiedad de la empresa canadiense McEwen Copper, proyecta operar con electricidad proveniente en su totalidad de fuentes renovables una vez que inicie su producción comercial. Según un reporte de S&P Global correspondiente al año 2024, el depósito se posiciona en el décimo lugar a nivel mundial en recursos minerales totales entre los depósitos de pórfido de cobre aún sin desarrollar. Además, una vez activo, prevé ubicarse en el puesto 26 a escala global en producción anual del mineral, quedando dentro del 6% superior de los productores mundiales. Por el lado del sector energético, YPF Luz administra una capacidad instalada total de 3,8 gigavatios (GW) y provee el 10% de la demanda eléctrica nacional. La firma opera mediante 17 activos distribuidos en ocho provincias argentinas y avanza en la construcción de un proyecto de almacenamiento de baterías de 90 megavatios (MW) en la Central Dock Sud. ¿Cómo sigue la integración comunitaria?: la instrucción temprana en etapas formativas opera como una estrategia directa para integrar a las poblaciones circundantes en la futura cadena de valor minera y energética. Las compañías confirmaron que esta es la segunda vez consecutiva que articulan el programa educativo conjunto en el departamento sanjuanino de Calingasta. La continuidad de estos programas define qué porcentaje de los futuros puestos de trabajo especializados podrá cubrirse con técnicos radicados en la provincia. Con las jornadas completadas, el sector productivo local deberá evaluar qué nivel de retención logran estos estudiantes de escuelas técnicas dentro de la industria para el ciclo de contrataciones de 2027.

Cobre

Proyectos de cobre: la carrera de los proveedores argentinos empieza antes de 2028

Las exportaciones mineras podrían multiplicarse por 3,5 hacia 2035. Mucho antes habrá que construir las minas. Los cronogramas públicos de Vicuña y Los Azules anticipan una etapa de obras que concentrará la demanda de técnicos, equipos, financiamiento, logística y energía. La capacidad de los proveedores argentinos para atender varios proyectos en simultáneo definirá cuánto trabajo queda en el país. Crecer cerca del 15% por año Las exportaciones mineras argentinas alcanzaron USD 6.074 millones en 2025. Durante el primer semestre de 2026 sumaron USD 4.742 millones, un 74,4% más que en el mismo período del año anterior. Abeceb proyecta un cierre de USD 10.000 millones para 2026, USD 18.500 millones en 2030 y USD 35.000 millones en 2035. Cumplir la última meta exige sostener durante nueve años un crecimiento promedio cercano al 15% anual, según un cálculo de MEF sobre esas estimaciones. El cobre explicaría buena parte de ese salto. Argentina no produce el mineral desde el cierre de Bajo de la Alumbrera, en 2018. El regreso requerirá minas, caminos, energía, campamentos, plantas de procesamiento y cientos de contratos industriales.  Dos calendarios ya están corriendo BHP informó en agosto que Vicuña, la sociedad que comparte con Lundin Mining, podría alcanzar una decisión final de inversión hacia fines de 2026. La empresa proyecta un desarrollo por etapas y sostiene que el distrito podría ubicarse, una vez plenamente operativo, entre los cinco mayores productores mundiales de cobre y oro.  Los Azules también avanza con un calendario concreto. McEwen espera completar durante el último trimestre de 2026 los trabajos necesarios para tomar la decisión final de inversión. Su objetivo es comenzar la construcción a principios de 2027 y producir cobre en 2030, sujeto al financiamiento y las aprobaciones pendientes.  Estos plazos pueden cambiar. Aun así, muestran que la contratación de proveedores y el armado de capacidad industrial empezarán antes de la ventana crítica prevista entre 2028 y 2032. Si varios proyectos avanzan juntos, buscarán perfiles técnicos, maquinaria, transporte, servicios de ingeniería y suministro eléctrico en un mercado todavía pequeño. Las demoras o faltantes también pueden elevar costos y correr cronogramas. Qué falta medir Los anuncios de inversión sirven para dimensionar el mercado, pero no muestran cuántos contratos puede atender la industria argentina. Tampoco permiten saber qué empresas están precalificadas o cuáles necesitan ampliar su capacidad. Para esto, proponemos 5 variables posibles: Escala: cuántos proyectos puede abastecer una empresa sin incumplir otros contratos. Estándares: qué firmas cumplen los requisitos técnicos, ambientales y de seguridad de las operadoras. Financiamiento: cuánto capital necesitan para comprar equipos, presentar garantías y sostener plazos de cobro. Talento: cuántos técnicos, ingenieros y operadores especializados están disponibles. Infraestructura: qué rutas, líneas eléctricas y corredores logísticos estarán listos para recibir las obras. Hoy falta una medición transversal que reúna esos datos. Sin esa base, la discusión sobre participación local queda atada a porcentajes generales y declaraciones de intención. Chile compra mucho, pero exporta pocos servicios mineros La minería chilena compró bienes y servicios a proveedores por USD 15.900 millones en 2023. El tamaño del mercado interno contrasta con su desempeño fuera del país. Durante 2024, Chile exportó USD 977 millones en bienes y servicios mineros, frente a USD 50.900 millones generados por el cobre. Las exportaciones de sus proveedores representaron apenas el 1,9% de las ventas externas del metal, según un cálculo de MEF sobre los datos publicados. Las cifras corresponden a flujos distintos y no sirven para calcular contenido local. Sí muestran que un gran volumen de compras internas puede convivir con una baja proyección internacional de los proveedores. Argentina tiene una base industrial más diversa que otros países mineros de la región. Para aprovecharla necesita que las empresas locales ganen experiencia en las próximas construcciones y luego puedan vender esa capacidad fuera del país. Lo que el RIGI no resuelve El RIGI ofrece estabilidad fiscal, aduanera y jurídica para inversiones de largo plazo. Esa previsibilidad ayuda a que los proyectos avancen, pero no aumenta la capacidad de una metalúrgica ni forma técnicos especializados. Las empresas proveedoras necesitan conocer con anticipación los requisitos de contratación, los paquetes de obra y las fechas de precalificación. También requieren financiamiento antes de recibir una orden de compra. Si esa preparación comienza cuando las licitaciones ya están abiertas, los contratistas internacionales parten con ventaja. La infraestructura corre con el mismo reloj. Una obra minera puede modificar su cronograma; construir una línea de alta tensión o mejorar una ruta cordillerana lleva años. Qué habrá que seguir durante los próximos dos años La preparación de la cadena local se verá en datos concretos: calendarios públicos de contratación; cantidad de proveedores precalificados; programas de formación técnica; acceso a garantías y capital de trabajo; avance físico y financiero de rutas y obras eléctricas. El resultado podrá medirse antes de que las minas produzcan: cuántas empresas argentinas ganan contratos, cuánto deben importar para cumplirlos y cuántos proyectos pueden atender al mismo tiempo.

Uncategorized

Crédito en Los Azules: qué destraban los US$ 240 millones para San Juan

McEwen Copper cerró un préstamo por US$ 240 millones que garantiza la etapa de ingeniería preliminar en el proyecto cuprífero Los Azules. La operación funciona como un puente financiero mientras la minera canadiense busca estructurar la deuda mayor que permita iniciar la construcción y llegar a la producción comercial en 2030. Los números del acuerdo El crédito a cuatro años está liderado por Sprott Natural Resource Investment Partners, que aportó US$ 112 millones, y por el propio presidente de la firma, Rob McEwen, con US$ 85 millones. Otros prestamistas privados completaron los US$ 43 millones restantes, según informó la compañía esta semana. Los fondos van directo a la ingeniería, los trabajos previos en el terreno sanjuanino y los gastos corporativos. Las condiciones reflejan el costo de financiarse en esta etapa de desarrollo. El préstamo devenga una tasa de interés del 12% anual con pagos mensuales y cancelación total al cuarto año. Además, los acreedores recibieron warrants para adquirir 15.000 acciones ordinarias por cada millón prestado a un precio de US$ 40 por título. Es un esquema pensado para capitalizar una eventual suba del valor de mercado de cara a la etapa operativa. ¿Qué peso tiene el RIGI? Para la subsidiaria controlada en un 46,3% por McEwen Inc. —que cotiza en las bolsas de Nueva York y Toronto—, el cierre de este tramo se apoya en el cambio de reglas a nivel federal. Michael Meding, director general de McEwen Copper, vinculó de forma directa la confianza de los financistas con el Régimen de Incentivo para Grandes Inversiones (RIGI) y la estabilización macroeconómica nacional. A esto se suma la variable local. Según el ejecutivo, la provincia de San Juan mantiene un perfil de jurisdicción minera confiable y con gobernanza rigurosa. Esa combinación de paraguas nacional e institucionalidad provincial es la que permitió concretar este fondeo, mientras la empresa evalúa en paralelo una oferta pública inicial en los mercados de capitales.

Uncategorized

Minería: qué le falta a la Argentina para convertir inversiones en desarrollo

Los episodios 03 y 04 de MEF Streaming pusieron el foco en los cuellos de botella que todavía enfrenta el sector: reglas provinciales, infraestructura, desarrollo de proveedores y una pregunta decisiva sobre los beneficios que quedan en los territorios. La Argentina tiene minerales estratégicos, proyectos en distintas etapas y un nuevo interés de los inversores. El escenario parece propicio. Entre ese potencial y la consolidación de una industria que genere desarrollo, sin embargo, todavía hay una distancia. Los dos últimos episodios de MEF Streaming se concentraron en esa brecha. El primero abordó las reglas que ordenan la actividad y el reparto de sus beneficios; el segundo, las condiciones que necesita la inversión para sostenerse. La discusión evitó la euforia: los proyectos pueden avanzar más rápido que la infraestructura, los proveedores y la capacidad institucional para acompañarlos. El récord exportador no cuenta toda la historia El episodio 03 reunió a Martín Hazan con Marcelo Mena Muñoz, secretario general de ASIJEMIN; Leonardo Pfluger, consultor en sustentabilidad minera; y los periodistas especializados Sabrina Pont y Sebastián Penelli. Una advertencia apareció temprano en la conversación. El aumento del valor exportado puede responder, en parte, a la suba de los precios internacionales y no necesariamente a un crecimiento equivalente de la producción. Mena Muñoz planteó esa diferencia para discutir cuánto del buen desempeño se explica por condiciones externas y cuánto por cambios reales dentro del sector. La distinción obliga a mirar más allá de la cifra: empleo, proveedores, actividad económica y beneficios para las comunidades cercanas a los proyectos. Un récord exportador puede ser una buena noticia y, al mismo tiempo, ofrecer una imagen incompleta del desarrollo minero. La conversación pasó luego a las reglas. Pfluger advirtió sobre la convivencia de marcos distintos entre provincias; Mena Muñoz reclamó planificación y una legislación acorde con la industria actual. Pont y Penelli llevaron el debate hacia la sustentabilidad y la participación de trabajadores y comunidades. El paso de un país con minería a un país minero, según el panel, requiere una política que pueda sostenerse más allá de un gobierno. RIGI, infraestructura y una inversión que se mide en décadas El episodio 04 trasladó la discusión al clima de negocios. Hazan conversó con Alberto Carlocchia, ex presidente de CAEM, empresario y consultor; Matías Tejero, consultor y especialista en inversiones del sector minero; y Sebastián Penelli. Tejero consideró que el Régimen de Incentivo para Grandes Inversiones (RIGI) ofrece una base sólida para los grandes proyectos. También marcó su límite: el régimen no resuelve la falta de rutas, energía, logística, proveedores y personal preparado. Una inversión puede conseguir financiamiento y, aun así, demorarse por las condiciones que encuentra alrededor. Carlocchia lo resumió en una frase: “Los proyectos mineros no son islas”. Necesitan mano de obra, contratistas, proveedores e infraestructura, además de vínculos con las economías regionales. Penelli recordó otra característica del negocio: una decisión de inversión puede extenderse durante diez, veinte o treinta años y atravesar varios ciclos electorales. Con ese horizonte, la previsibilidad deja de ser una consigna. Define si las decisiones tomadas hoy podrán sostenerse después de la próxima elección y si el ecosistema productivo tendrá tiempo para prepararse. Compre local: el debate detrás del porcentaje Los dos programas discutieron el lugar de los proveedores argentinos, aunque desde posiciones diferentes. En el episodio 03, Pont cuestionó la utilidad de fijar porcentajes de compra local cuando todavía no existe capacidad para cumplirlos. Mena Muñoz sostuvo que la minería debe combinar negocio y desarrollo. Pfluger advirtió que, si el país no amplía su base de proveedores, terminará importando servicios que podrían ofrecer empresas argentinas. En el episodio 04, Carlocchia rechazó que una ley de compre local pueda reemplazar la preparación de las empresas. Puso el acento en la planificación, la integración y los estándares que exige la industria. Para entrar en la cadena, sostuvo, un proveedor debe estar en condiciones de ser elegido. Las posiciones no son idénticas, pero exponen el mismo problema. Un porcentaje reservado en un contrato no crea conocimientos técnicos ni garantiza competitividad. La ausencia de una política de proveedores, por otra parte, puede dejar afuera a empresas locales con posibilidades de crecer. La cuestión de fondo es cómo lograr que una compañía argentina se convierta en una opción real para la minería. El desarrollo también se mide fuera del yacimiento El reparto de los beneficios atravesó el episodio 03. Mena Muñoz partió de una premisa: las empresas buscarán maximizar su rentabilidad. La tarea del Estado es garantizar que una parte del crecimiento llegue a los trabajadores, las comunidades y el sector público. En esa lectura, el desarrollo se reconoce en empleo, actividad económica y oportunidades concretas en el territorio. Pfluger introdujo una segunda condición: la legitimidad. Una modificación regulatoria puede cumplir con todos los procedimientos legales y, aun así, carecer de respaldo social. La participación y el diálogo inciden en la viabilidad de los proyectos; tratarlos como una etapa de comunicación posterior suele agravar los conflictos. El episodio 04 vinculó esa discusión con la infraestructura. Las rutas, la energía y la logística que requiere una mina pueden beneficiar a otras actividades y conectar localidades. Para que esas obras dejen un legado regional, deben pensarse con esa escala desde el inicio. Una política minera que dure más que un gobierno Las reglas, la infraestructura, los proveedores y la legitimidad suelen discutirse por separado, aunque se condicionan entre sí. Sin estabilidad institucional, la inversión pierde horizonte. Sin infraestructura, los proyectos se demoran. Sin proveedores preparados, buena parte de la demanda queda fuera del entramado local. Sin respaldo social, la autorización legal no asegura continuidad. Por eso, una política minera no puede reducirse a un régimen fiscal ni a la aprobación de proyectos. Requiere coordinación entre jurisdicciones, formación de trabajadores, desarrollo empresario, obras con alcance regional y mecanismos de participación que funcionen antes de que aparezca el conflicto. La consolidación de la Argentina como país minero se medirá en una escala más amplia que un récord exportador o un anuncio de inversión. El resultado deberá verse en

Uncategorized

Efecto RIGI: la minería proyecta triplicar inversiones tras asumir fallas regulatorias previas

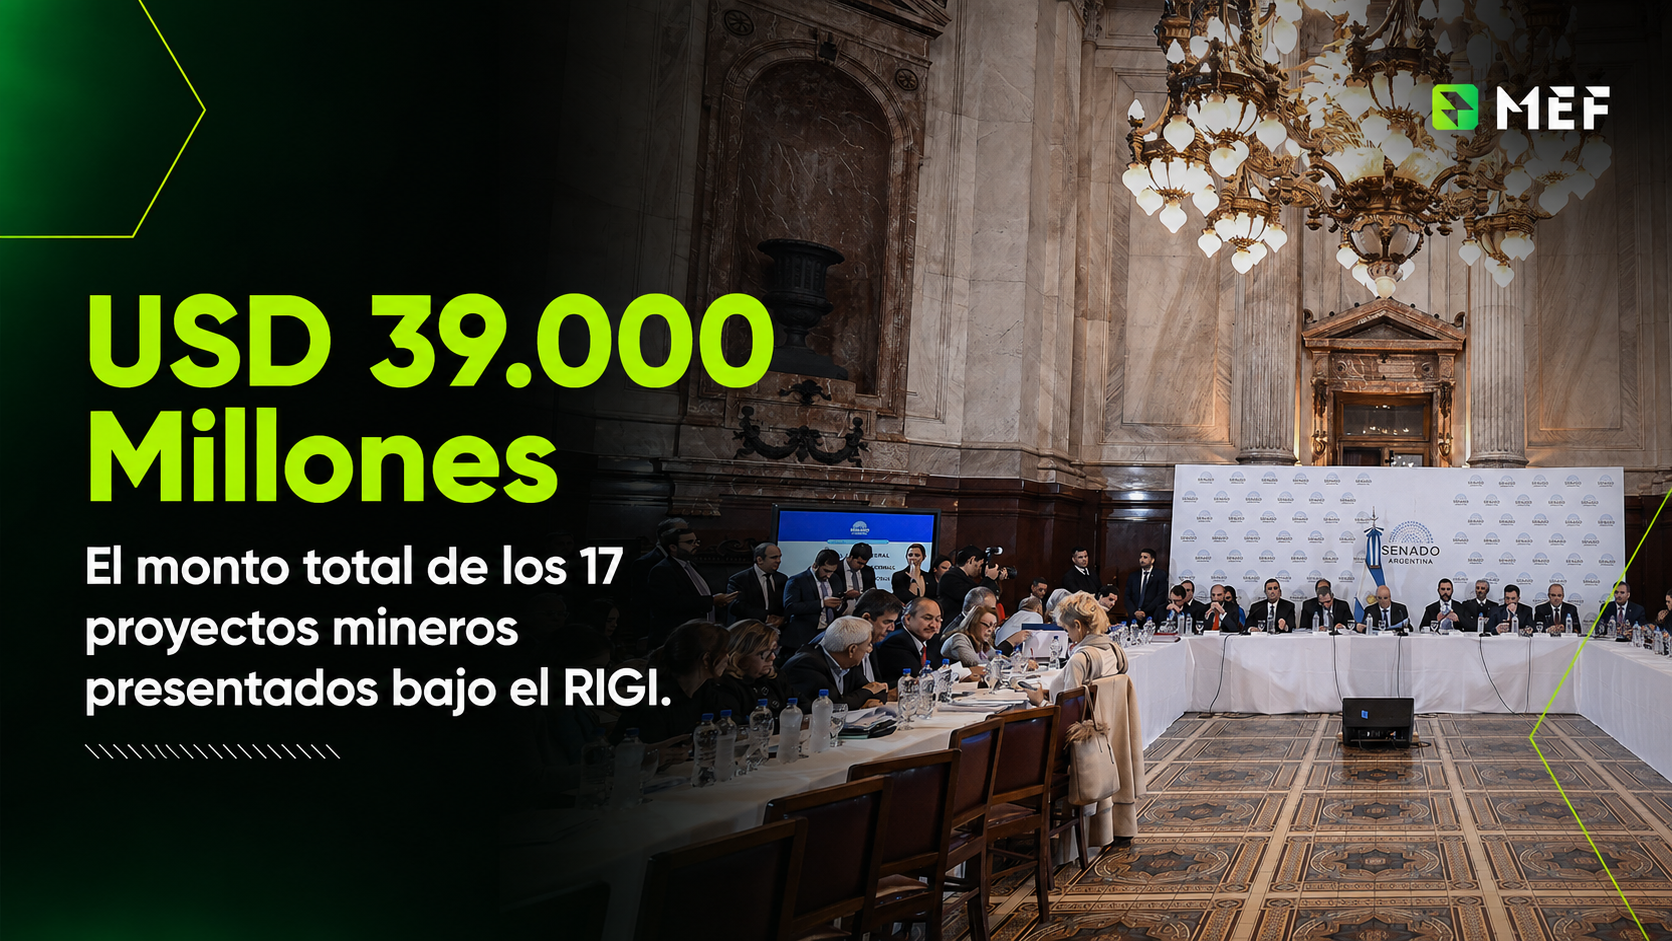
La Cámara Argentina de Empresas Mineras proyecta estabilizar los desembolsos anuales del sector en USD 7.500 millones para 2028 bajo el nuevo esquema de incentivos. Este volumen de capitales responde a una condición estricta de los operadores para evitar las alteraciones sufridas con normativas anteriores: acceso a tribunales extranjeros. Los números sobre la mesa La cartera de proyectos nacionales registra una aceleración sostenida por las iniciativas de cobre y litio. Según la entidad empresaria, existen 17 desarrollos presentados bajo el Régimen de Incentivo para Grandes Inversiones (RIGI). El paquete suma un total de USD 39.000 millones. De ese universo, 12 expedientes ya cuentan con aprobación oficial. Estos planes representan desembolsos por USD 21.000 millones. Las estimaciones presentadas por el titular de la cámara, Roberto Cacciola, marcan una curva ascendente de inyección de capital. El año 2026 cerrará con inversiones de entre USD 2.400 y 2.500 millones. Para 2027, la proyección salta a USD 4.500 millones, hasta alcanzar el techo previsto a partir de 2028. ¿Por qué los capitales exigían este cambio? La competitividad tributaria explica gran parte del estancamiento previo. Antes de la sanción del nuevo esquema, las operaciones locales soportaban una carga impositiva total superior al 50%. Este porcentaje dejaba a la Argentina sin margen de maniobra frente a jurisdicciones limítrofes. Con la aplicación del régimen, la presión tributaria previa a la utilidad desciende a una franja del 38% al 40%. Esta reducción alinea los costos nacionales con los de países que disputan los mismos fondos, como Chile, Perú, Australia y Canadá. A la par, el esquema habilita un porcentaje de libre disponibilidad de divisas para importaciones y giro de utilidades, un cuello de botella histórico del sector. El peso de los antecedentes legales La reducción de impuestos no alcanza por sí sola para movilizar desembolsos de esta escala. La clave operativa para destrabar los proyectos radica en la habilitación para litigar en el exterior ante un eventual incumplimiento del Estado. Argentina cuenta desde la década del noventa con la Ley de Inversiones Mineras (24.196). Sin embargo, Cacciola reconoció ante las comisiones legislativas del Senado que esa norma sufrió diversas alteraciones durante las últimas décadas. Esos quiebres costaron ingresos de capitales y minaron la confianza de los operadores. La figura del arbitraje internacional actúa hoy como un reaseguro técnico contra ese riesgo específico. ¿Qué margen tienen las provincias? El avance de los proyectos corre en paralelo con ajustes territoriales recientes. Las modificaciones aplicadas a la Ley de Protección de Glaciares despejaron áreas de conflicto sobre la zonificación. Según el sector, estos cambios otorgan a las administraciones provinciales una mayor capacidad de decisión para definir dónde se habilita la actividad extractiva. La industria aguarda ahora la aprobación de los cinco proyectos RIGI restantes durante los próximos meses. La ejecución efectiva de los USD 2.400 millones proyectados para 2026 pondrá a prueba la capacidad de absorción del entramado de proveedores locales.

Uncategorized

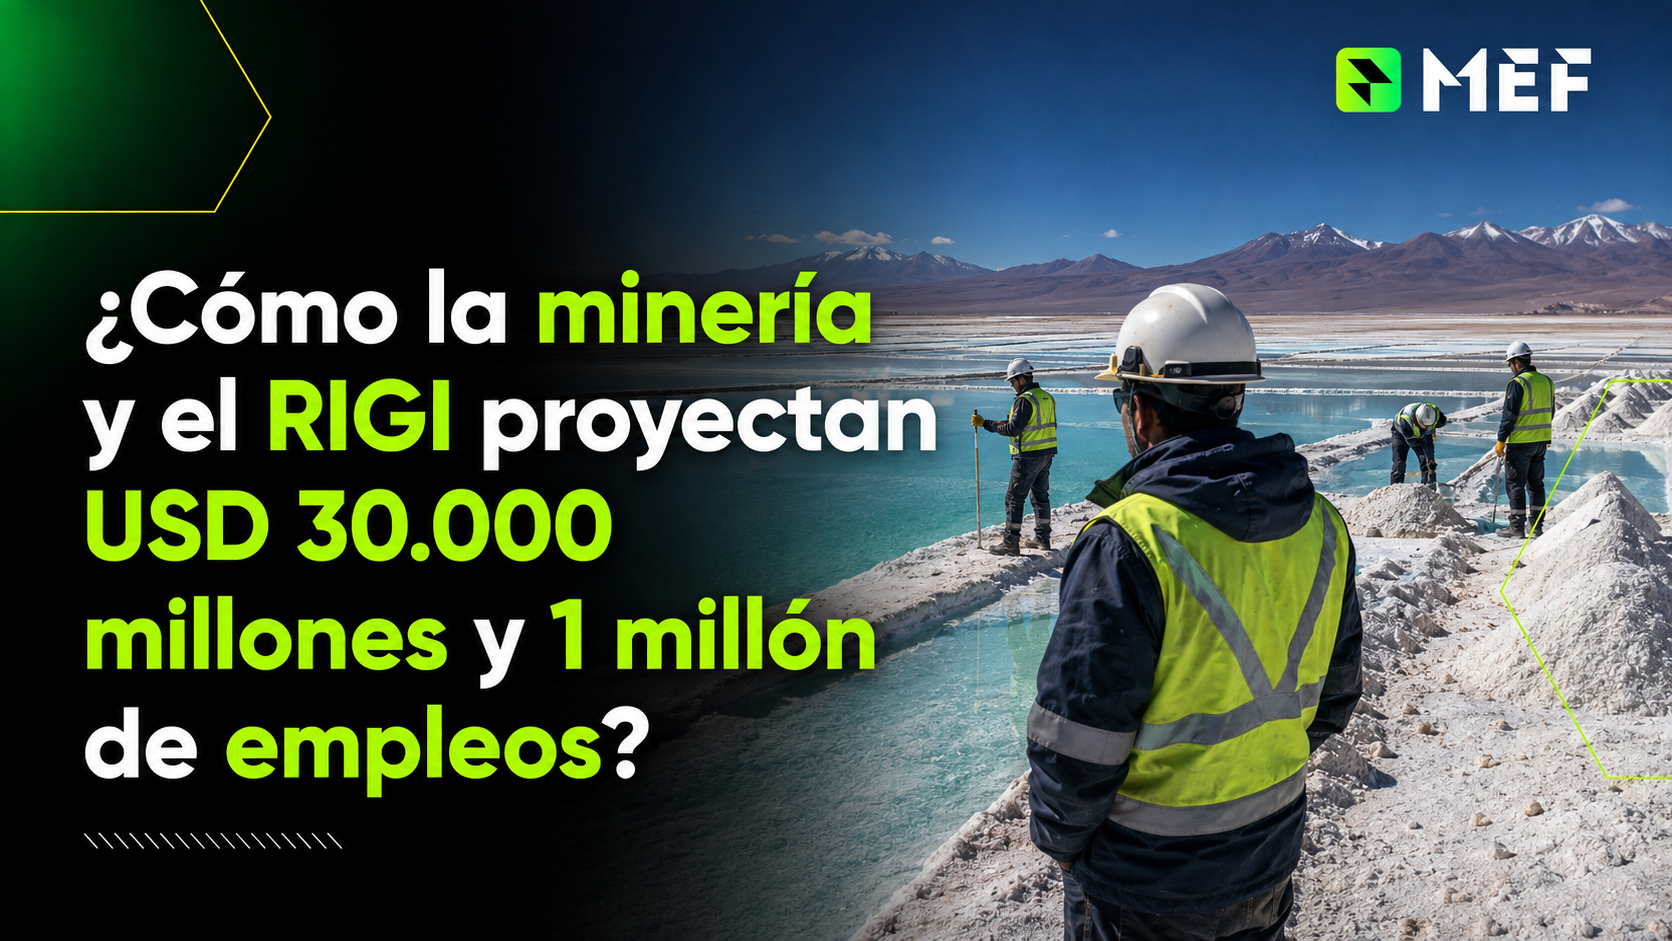
De las expectativas a la realidad industrial: ¿Cómo la minería y el RIGI proyectan USD 30.000 millones y 1 millón de empleos?

El Punto de Inflexión del Desarrollo Argentino La minería argentina ha dejado definitivamente atrás la etapa de las meras promesas teóricas para consolidarse como un vector tangible e insustituible de la economía real. Con más de USD 40.000 millones en proyectos estructurados bajo el Régimen de Incentivo para Grandes Inversiones (RIGI) y un salto exportador proyectado que perforará los USD 30.000 millones anuales hacia la próxima década, la industria atraviesa un punto de inflexión histórico. Así lo ratificó el presidente de la Cámara Argentina de Empresas Mineras (CAEM), Roberto Cacciola, al trazar la hoja de ruta de un sector que ya no solo habla de potencial geológico, sino de ejecución de CapEx, generación de empleo calificado y fortalecimiento del entramado pyme nacional. 1. Shock de CapEx y Seguridad Jurídica: La Radiografía de las Inversiones El marco de reglas claras introducido por el RIGI ha funcionado como el catalizador necesario para acelerar decisiones de inversión que se encontraban a la espera de previsibilidad económica e institucional. De los USD 40.000 millones presentados en el marco del régimen, más del 50% ya cuenta con aprobación formal, lo que demuestra una aceleración inédita en la gestión de permisos y factibilidad. La distribución técnica de esta cartera de proyectos refleja el peso estratégico de los minerales de la transición energética: Cobre: Concentra aproximadamente USD 26.000 millones, reafirmando la escala monumental que requiere la puesta en marcha de mega yacimientos metalíferos. Litio: Suma cerca de USD 11.000 millones, impulsados por la expansión del triángulo del litio en el NOA (Salta, Catamarca y Jujuy). Plata y Metales Preciosos: Absorbe el resto de la cartera, garantizando continuidad en distritos mineros consolidados. Un factor de diferenciación que posiciona a la Argentina en el top global es la disponibilidad inmediata de seis proyectos de cobre de clase mundial listos para iniciar su etapa de construcción. En un contexto internacional signado por el déficit proyectado de cobre frente a los objetivos globales de electrificación, contar con activos maduros en condiciones de pasar a la fase de obra civil constituye una ventaja competitiva de escala geopolítica. 2. La Curva Exportadora: Metas de Corto y Largo Plazo El impacto macroeconómico de esta masa de inversión se reflejará directamente en la balanza comercial del país. Mientras que en 2024 las exportaciones mineras totalizaron cerca de USD 4.000 millones, los horizontes productivos trazan un salto cualitativo sostenido: ⏱️ Horizonte 2026 (Corto Plazo): Con el ingreso en rampa de producción (ramp-up) de los proyectos de litio actualmente en construcción, las exportaciones darán un salto decisivo para ubicarse en una franja de entre USD 9.500 y USD 10.000 millones. 🚀 Horizonte 2030-2035 (Largo Plazo): La entrada en fase operativa de las minas de cobre de clase mundial, sumada al afianzamiento del litio y la mantención del metalífero tradicional (oro y plata), elevará las exportaciones por encima de los USD 30.000 millones anuales. 3. El Desafío de la Cadena de Valor: Del Primer Anillo al Millón de Empleos En Minería es Futuro sostenemos que la riqueza del subsuelo cobra verdaderamente sentido cuando impulsa el desarrollo industrial en superficie. En materia de capital humano, la industria sostiene actualmente 116.000 puestos de trabajo directos e indirectos vinculados a su primer anillo de proveedores. Con el inicio paulatino de las obras de construcción, esta cifra alcanzará los 300.000 empleos directos e indirectos. Sin embargo, la verdadera transformación estructural reside en el efecto multiplicador sobre el tejido pyme argentino. «La minería tiene que asociarse con la industria nacional para que su crecimiento también se traduzca en crecimiento industrial. Mediante una adecuada articulación entre minería e industria, el país podría alcanzar en los próximos años una cadena de valor capaz de sostener aspiracionalmente hasta un millón de puestos de trabajo entre empleos directos, indirectos del segundo y tercer anillo de proveedores», remarcó Roberto Cacciola (CAEM). El Espejo de la Industria Automotriz Este proceso de maduración industrial encuentra su parangón histórico en la transformación que experimentó la industria automotriz décadas atrás. Así como las terminales automotrices impulsaron a los talleres locales a certificar normas ISO, optimizar trazabilidades y adoptar estándares globales, la minería impone hoy a los proveedores de insumos, servicios de ingeniería, metalmecánica, logística y catering la necesidad de adoptar: Programas de Compliance y Transparencia: Marcos éticos y normativos de nivel internacional. Certificaciones Ambientales y de Seguridad: Estándares normativos rigurosos para operar en ambientes de alta exigencia. Calidad y Eficiencia Operativa: Adaptación tecnológica para competir de igual a igual con insumos importados. Superar estos requerimientos de homologación no constituye una barrera, sino una oportunidad de salto cualitativo para que la pyme argentina se convierta en proveedora de clase mundial exportadora de tecnología y servicios. 4. Visión de Futuro: Diseñar la Minería para los Próximos 100 Años Pensar la minería con una perspectiva de un siglo exige trascender la coyuntura y avanzar sobre la competitividad sistémica. Esto implica concretar las obras clave de infraestructura vial, ferroviaria y eléctrica en las provincias cordilleranas, garantizando que el impacto se traduzca en desarrollo federal equilibrado. La articulación virtuosa entre la iniciativa privada, la fiscalización estatal eficiente y el compromiso de la cadena de valor local demuestra que la minería no es una actividad aislada, sino el motor que catalizará la modernización de la industria argentina hacia la economía global del siglo XXI.  

Uncategorized

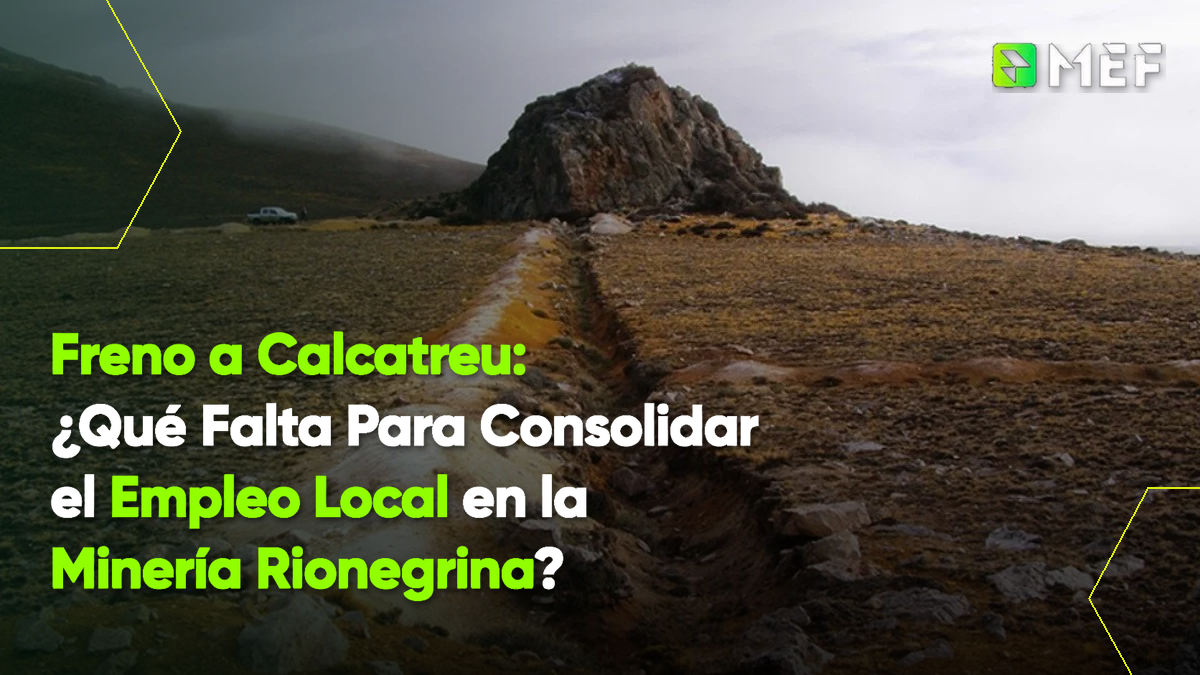
Freno a Calcatreu: ¿Qué Falta Para Consolidar el Empleo Local en la Minería Rionegrina?

La reciente decisión del gobierno de Río Negro de suspender parcialmente las operaciones de Patagonia Gold en el proyecto Calcatreu expone una de las tensiones más recurrentes en el desarrollo del sector: la brecha entre las normativas de contratación provincial y la disponibilidad real de mano de obra especializada. El Peso del Cupo Local La paralización preventiva dispuesta por la provincia responde, principalmente, al incumplimiento del cupo que exige un 80% de contratación de trabajadores rionegrinos.  Fomentar un alto porcentaje de participación local es vital para garantizar que las inversiones de capital (CapEx) dinamicen la economía de Ingeniero Jacobacci y su área de influencia. Sin embargo, la medida evidencia que los cupos por sí solos no generan talento técnico de forma automática. Absorber esa demanda requiere programas agresivos de capacitación técnica y una integración profunda con la cadena de proveedores locales, un proceso que demanda tiempo y articulación público-privada. Institucionalidad en la Práctica La respuesta de Patagonia Gold marca un precedente positivo en términos de previsibilidad. Desde su matriz en Vancouver, la empresa acató la medida, garantizó el mantenimiento de las actividades esenciales de seguridad y salud en la mina, y confirmó su disposición para cooperar con las autoridades. Este escenario es un ejercicio real de seguridad jurídica. Lejos de las visiones alarmistas, lo que ocurre en Río Negro demuestra que existen marcos regulatorios activos: el Estado controla el cumplimiento de sus leyes y la operadora privada se ajusta para regularizar su estatus, consolidando la licencia social indispensable para operar. El Desafío a Corto Plazo Calcatreu tiene el potencial de ser un nodo de desarrollo decisivo para la Línea Sur provincial. Superar este escollo definirá la viabilidad de los plazos de inversión y el ritmo de los trabajos en el terreno. El objetivo ahora es transformar esta pausa operativa en una mesa de trabajo resolutiva donde operadoras, gobierno y contratistas logren mapear las capacidades reales de la región para acelerar la formación de perfiles mineros. La provincia tiene todo para afirmarse como una plaza minera de peso; el desafío es lograr que la matriz productiva local crezca a la misma velocidad que los requerimientos de la industria.

Economía, Minería en Argentina

Capital humano: ¿qué profesionales necesita la minería de la próxima década? 

La minería argentina transita una fase decisiva de maduración industrial, donde la aceleración de las inversiones de capital encuentra su principal desafío no solo en la geología, sino en la disponibilidad de talento especializado. Lejos de ser un obstáculo paralizante, esta alta demanda refleja la dinamización de un sector que opera como motor de desarrollo y exige una respuesta estructural para sostener los proyectos de la próxima década. El impacto de esta expansión trasciende los yacimientos y revitaliza a toda la cadena de proveedores locales. Según el reciente relevamiento de Adecco Argentina, el 64% de las compañías mineras proyecta incorporar personal durante los próximos tres años. Esta necesidad de escalamiento productivo representa una oportunidad inmejorable para pymes, contratistas y servicios tecnológicos, consolidando el valor agregado local en las regiones operativas. Sin embargo, la transformación tecnológica del sector demanda perfiles que combinen solidez técnica con extrema flexibilidad. Las empresas priorizan la búsqueda de operadores de maquinaria pesada, electromecánicos, geólogos e ingenieros, pero exigen además adaptabilidad a regímenes de rotación, manejo de herramientas digitales y un compromiso inquebrantable con la cultura de la seguridad. Paralelamente, el sector enfrenta el reto de la fidelización: con niveles de rotación del 21% en ingenieros y del 17% en operarios, las compañías están obligadas a perfeccionar sus planes de carrera para retener el talento. Cerrar esta brecha requiere una articulación federal virtuosa entre el sector público, las instituciones educativas y el ámbito privado. En provincias con fuerte vocación minera como San Juan, Salta, Catamarca y Jujuy, la consolidación de marcos regulatorios estables, como el RIGI, brinda la seguridad jurídica necesaria para que las empresas inviertan no solo en infraestructura física, sino en centros de formación que aseguren el empleo de las comunidades locales. De cara al horizonte 2027-2030, la formación de capital humano es el verdadero puente entre la riqueza geológica y el desarrollo económico sostenible. Estructurar una fuerza laboral calificada y arraigada territorialmente será la llave maestra para que los proyectos en fase de factibilidad y construcción transformen su potencial en producción efectiva, afianzando a la industria minera como un pilar indiscutido del crecimiento nacional.

Uncategorized

Ignacio Costa: “la minería invierte para los próximos 30 años”

La construcción de un escenario macroeconómico estable en la Argentina requiere pilares de inversión capaces de proyectarse más allá de las coyunturas de corto plazo. En el marco del Ciclo Democracia y Desarrollo celebrado en el Museo de Arte Latinoamericano de Buenos Aires (MALBA), el Gerente General de Río Tinto Lithium, Ignacio Costa, planteó una lectura estratégica sobre la articulación entre seguridad jurídica, competitividad y desarrollo territorial. Para Costa, las decisiones del sector requieren un horizonte temporal claro: «La minería invierte para los próximos 30 años». Bajo esa premisa, el ejecutivo sostuvo que la certidumbre institucional constituye la base sobre la cual se construye la eficiencia operativa: «Pareciera que, en la Argentina de hoy, la precondición para la competitividad para el lado de la minería está dada con la previsibilidad». A modo de ejemplo, graficó la magnitud de estos compromisos señalando que un solo proyecto en la provincia de Salta se encuentra invirtiendo 2.500 millones de dólares. Sin embargo, advirtió que para alcanzar la competitividad también se requiere bajar costos, un punto sobre el cual consideró que se está dando un debate muy interesante en el país. El impacto federal: cómo la cadena de valor transforma la geografía del NOA Uno de los debates recurrentes al analizar la industria radica en la medición del empleo. Al abordar este punto, Costa invitó a descentralizar la mirada tradicional para comprender la verdadera magnitud de las operaciones en el interior del país. «La minería como industria genera menos empleo que otras», reconoció, pero aclaró que «en términos relativos, visto desde Buenos Aires, sí, genera muy poco. Ahora voy a Salta, voy a Catamarca, voy a Jujuy, no voy a un pueblo donde hay pleno empleo minero. Hay que mirar las cosas desde un ángulo diferente». Esta perspectiva adquiere densidad al evaluar el efecto multiplicador sobre el entramado productivo local. Costa detalló que, si bien puede parecer que no es tanto a nivel nacional, mantener una nómina de 2.500 empleados «para el NOA es un montón y te multiplica por cuatro el desarrollo de proveedores». Se trata de una dinámica donde la demanda de bienes y servicios impulsa el desarrollo en zonas alejadas de las grandes urbes, como ocurre pasando las Salinas Grandes en Jujuy, donde, según el directivo, «está la generación y el desarrollo económico». Marcos regulatorios e integración global: el rol del RIGI La capacidad de posicionar proyectos de gran escala implica competir en un mercado global por la asignación de capitales, donde Argentina no es el único jugador. Costa remarcó que empresas como Rio Tinto evalúan constantemente distintos destinos a nivel mundial, y admitió que Sudamérica había salido de sus planes de desarrollo, pero logró reincorporarse. En este sentido, disponer de un marco normativo previsible resultó determinante: «Se generaron condiciones, porque se generó el RIGI que nos da previsibilidad, que nos da certidumbre y eso permite que inversiones muy grandes se estén instalando en lugares del país donde antes no había ni siquiera una fuente de empleo». Asimismo, destacó el modelo de articulación productiva donde convergen los fondos del exterior con el talento nacional: «Los grandes proyectos mineros en Argentina los estamos haciendo empresas extranjeras», aunque subrayó que «el management es 100% argentino». Con el 100% de su producción orientada a los mercados globales por la falta de consumo interno, la minería comparte hoy con la agroindustria y el sector de Oil & Gas un lugar estratégico: el de «generar divisas y apoyar a la estabilidad del país». El desafío hacia adelante pasará por consolidar estas reglas claras para transformar el potencial geológico en una matriz productiva sólida, previsible y fuertemente arraigada en las comunidades locales.  

Scroll al inicio